Готовый к публикации материал по итогам заседания нижней палаты парламента от 19 ноября 2026 года, с разъяснением компромиссной схемы Минфина и разницей между правилами для процентов за 2025, 2026 и 2027 годы.
С 1 января 2027 года российские банки станут налоговыми агентами по вкладам и начнут удерживать 13% НДФЛ при выплате процентов, а Федеральная налоговая служба по итогам года доначислит разницу по прогрессивной шкале.
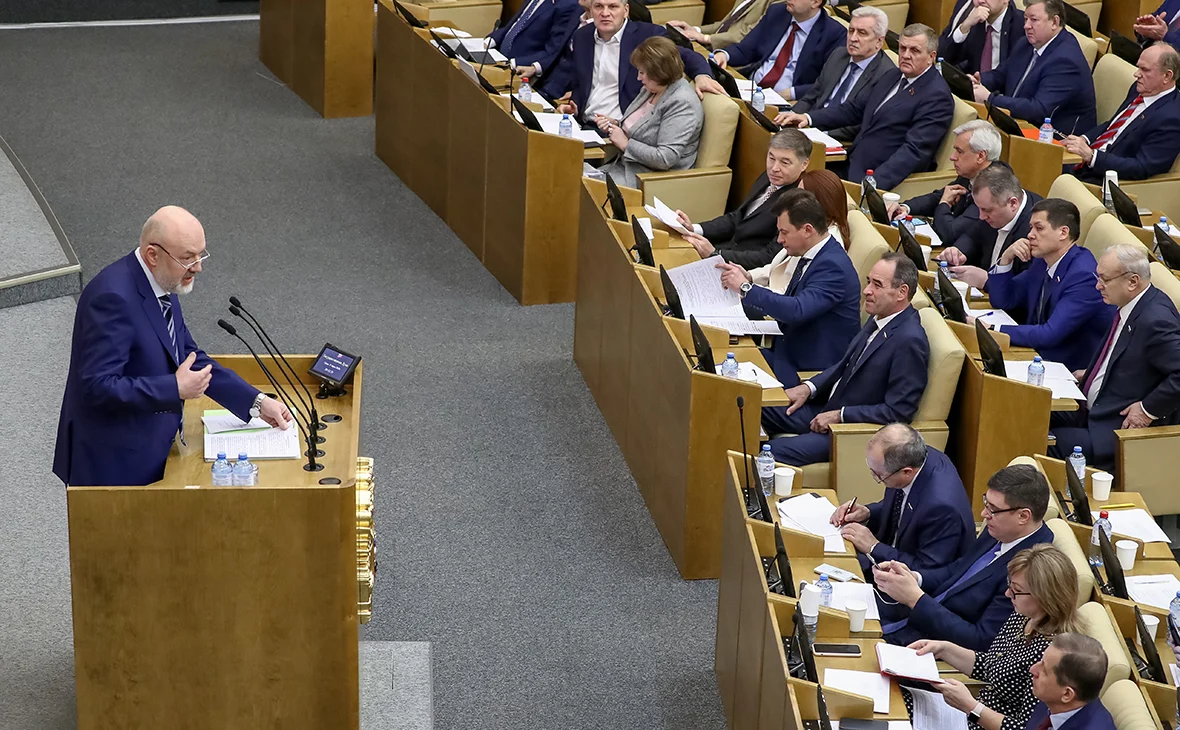
Такую норму Госдума приняла во втором чтении 19 ноября 2026 года в составе правительственного бюджетного пакета поправок в Налоговый кодекс (законопроект № 617-9). Новые правила изменят привычный порядок расчетов для всех вкладчиков, чьи начисления превышают необлагаемый лимит.
В статье
Двухэтапное удержание вместо платежа раз в год
Сейчас банки не списывают налог с процентов самостоятельно, а лишь передают сведения о выплатах в ФНС. Налоговая служба суммирует процентный доход гражданина по всем счетам и до 1 декабря следующего года выставляет сводное уведомление.
В первоначальной редакции поправок, внесенных в Госдуму 30 сентября 2026 года, правительство предлагало обязать кредитные организации сразу применять к процентам пятиступенчатую прогрессивную шкалу НДФЛ со ставками от 13% до 22%. Финансовый рынок выступил против: в Национальном совете финансового рынка предупредили, что учетные системы банков не готовы в реальном времени отслеживать совокупные доходы клиента в других организациях.
Ко второму чтению Минфин предложил переходный механизм. В 2027 году банки будут удерживать налог по базовой ставке 13% при выплате процентного дохода. Если совокупный годовой доход вкладчика с учетом зарплаты, дивидендов и других поступлений превысит 2,4 млн рублей, ФНС по окончании налогового периода пересчитает обязательства по прогрессивной шкале (15%, 18%, 20% или 22%) и выставит уведомление на доплату.
На донастройку банковских ИТ-систем под полноценный расчет прогрессивной ставки отведен период до конца 2027 года. Конкретные сроки перехода к следующему этапу ведомство определит после дополнительных консультаций с участниками рынка.
Единая налоговая база и необлагаемый лимит
Законопроект № 617-9 отменяет обособленный расчет НДФЛ для пассивных доходов. Пока проценты по депозитам облагаются по двухступенчатой шкале (13% до 2,4 млн рублей и 15% сверх этого порога) отдельно от трудовых доходов.
После вступления поправок в силу процентный доход объединят с зарплатой, дивидендами, выплатами по ценным бумагам и доходами от продажи имущества. Подробнее о том, как отказ от отдельной базы повлияет на доходность сбережений, Digital Report разбирал в материале о реформе НДФЛ по вкладам.
Сам принцип расчета необлагаемого минимума при этом сохраняется. Налогом по-прежнему облагается не тело депозита, а только сумма начисленных процентов, превышающая произведение 1 млн рублей и максимальной ключевой ставки ЦБ из действовавших на первое число каждого месяца отчетного года.
При удержании налога банками на уровне 13% остается открытой техническая деталь распределения лимита между несколькими счетами. Если у человека открыты депозиты в разных кредитных организациях, каждый банк видит только выплаты внутри себя. По итогам года ФНС сведет данные по всем счетам в единую базу, учтет общий необлагаемый лимит и заявленные налоговые вычеты, после чего определит итоговую сумму к доплате или возврату.
Три режима для вкладчиков в 2026 и 2027 годах
Из-за переходного периода у держателей банковских счетов одновременно действуют разные правила расчета за три календарных года:
- За проценты, полученные в 2025 году. Налог нужно заплатить самостоятельно по уведомлению ФНС не позднее 1 декабря 2026 года. Необлагаемый лимит составляет 210 тыс. рублей (исходя из ключевой ставки 21%), ставка для резидентов — 13% или 15%. Со 2 декабря за просрочку начнут начисляться пени.
- За проценты, полученные в 2026 году. Платеж пройдет по старым правилам через налоговое уведомление до 1 декабря 2027 года. По состоянию на ноябрь максимальная ключевая ставка на первое число месяца в 2026 году равна 16%, что дает необлагаемый порог в 160 тыс. рублей. Окончательно лимит зафиксируется после 1 декабря 2026 года.
- За проценты, полученные с 1 января 2027 года. Вступает в силу новый порядок с удержанием 13% банком при выплате дохода и возможным доначислением со стороны ФНС в 2028 году.
Для окончательного вступления в силу законопроект № 617-9 должен пройти третье чтение в Госдуме, получить одобрение Совета Федерации и подпись президента, после чего изменения начнут действовать с начала 2027 года.
Следить за разбором налоговых поправок и изменениями условий по вкладам можно в телеграм-канале Digital Report.
DIGITAL REPORT · TELEGRAM
Digital Report в Telegram
Главные новости технологий и цифровой экономики. Читайте Digital Report в удобном формате.