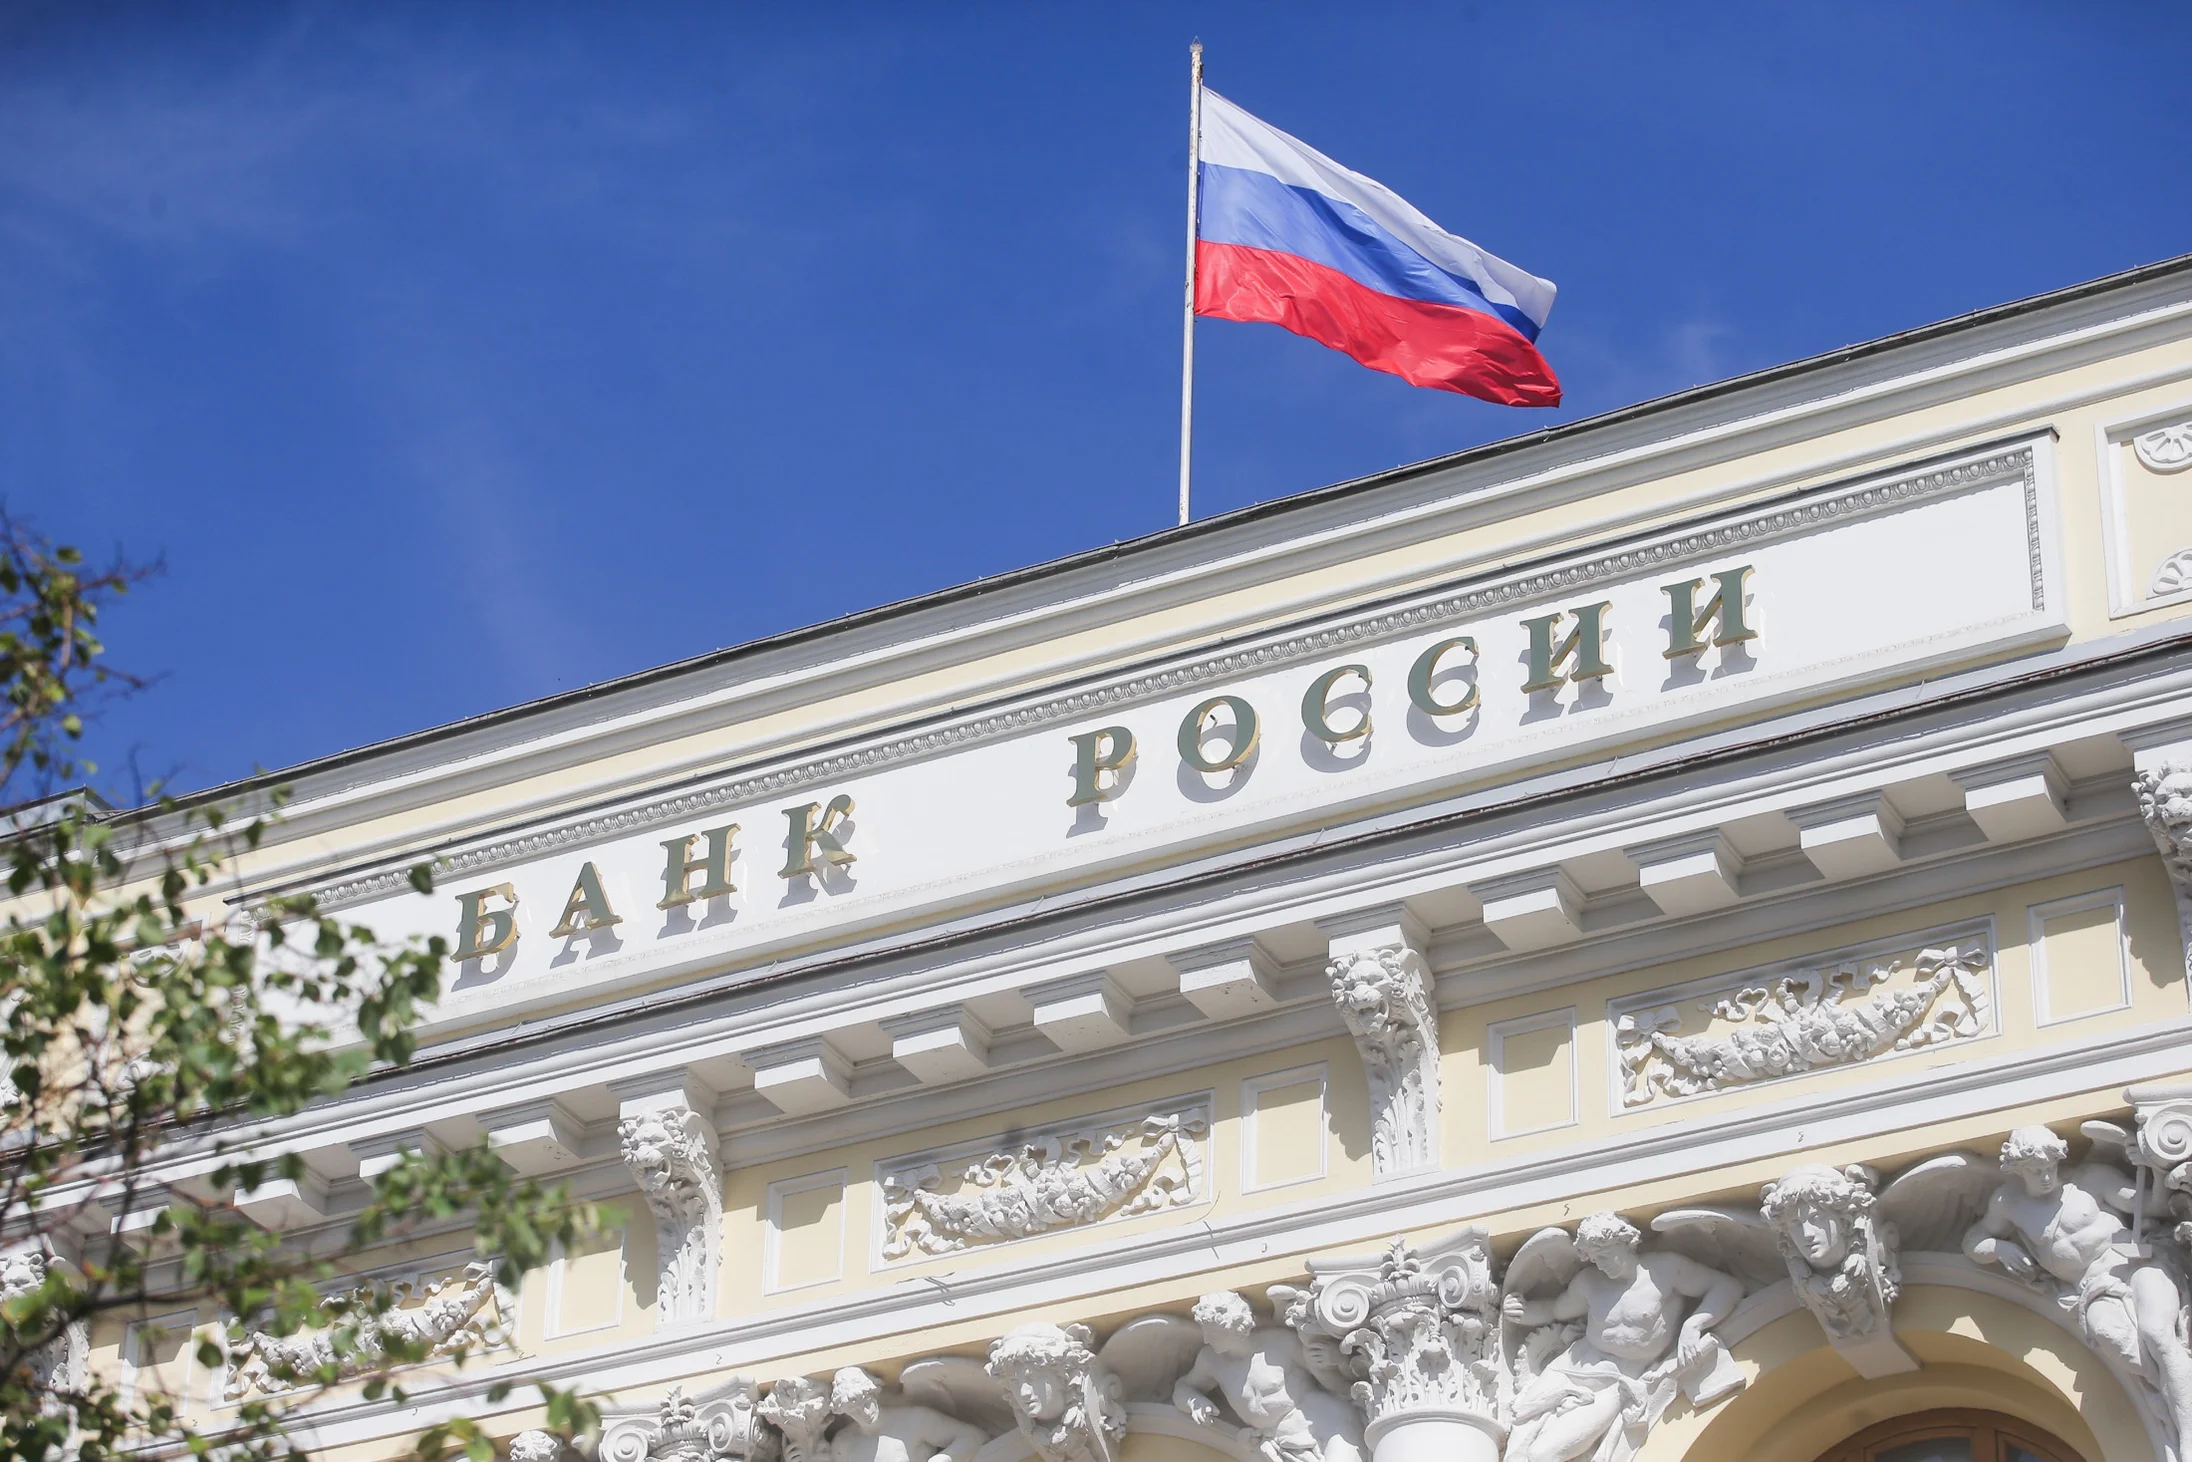
Банк России оставил ключевую ставку на уровне 14% годовых. Решение принято 11 сентября: регулятор сообщил об усилении ценового давления и не стал удешевлять деньги для экономики. Для тех, кто ждал этого заседания перед открытием вклада или оформлением кредита, главный результат прост: снижения сегодня не произошло.
В сообщении Банка России названы и причины. На цены заметно влияли моторное топливо и плодоовощная продукция. По оценке на 7 сентября, годовая инфляция составляла 6,3%. Прогноз на весь 2026 год — 6–7%, возвращение к цели 4% регулятор ожидает в 2027 году.
Следующее заседание по ключевой ставке назначено на 23 октября. Это дата нового решения, а не обещанного снижения: дальнейшие шаги ЦБ связывает с инфляцией и экономическими рисками.
Почему 14% в новости не означают 14% в приложении банка
Ключевая ставка служит ориентиром для стоимости денег в экономике. Банк России объясняет ее действие через цепочку: ставки влияют на спрос, а спрос — на инфляцию. Но единой кнопки, которая выставляет всем гражданам одинаковый процент по вкладу и кредиту, у регулятора нет.
Поэтому из сегодняшнего решения нельзя вывести, что конкретный банк завтра обязательно сохранит рекламную ставку, отменит надбавку или предложит более дешевый заем. Для такого вывода нужны его новые условия. Проверять стоит предложение в своем приложении, а не только большую цифру в заголовке новости.
Со сбережениями полезно отделить две задачи: что происходит с уже открытым продуктом и на каких условиях можно разместить новые деньги. В первом случае отправная точка — ваш договор. Во втором — срок, способ начисления процентов и требования, от которых зависит обещанная доходность.
Считать лучше в рублях
Условный пример: 100 тысяч рублей под 14% годовых за 90 дней принесут около 3452 рублей при расчете на 365 дней, без капитализации и до возможных налогов. Под 15% при тех же условиях получится примерно 3699 рублей. Разница — около 247 рублей.
Это расчет для сравнения, а не предложение конкретного банка. Он показывает, почему громкая прибавка в один процентный пункт требует проверки мелких условий. Если ради нее нужно оплачивать дополнительную услугу, сравнивать придется уже итоговую сумму дохода с расходами.
С кредитом арифметика столь же полезна. Если условный график предполагает 24 платежа по 15 тысяч рублей, всего предстоит выплатить 360 тысяч. При полученных 250 тысячах разница составит 110 тысяч рублей, еще до любых расходов вне этого графика. Именно такие суммы стоит сопоставлять между предложениями вместе с полной стоимостью кредита и условиями договора.
Сегодняшние 14% оставляют ориентир прежним. Ответ на личный вопрос «выгодно ли мне?» по-прежнему находится в конкретных цифрах: сколько денег вы получите или отдадите за весь срок.
- Европа подходит к зиме с хранилищами газа на 72%: вернется ли ЕС к российскому топливу - 04/10/2026 12:43
- Модрич извинился после исторических 0:7 от Англии - 04/10/2026 12:37
- После случая чумы в Иркутской области на крупном заводе ввели масочный режим - 04/10/2026 12:32


